Neste artigo
O destaque de IBS e CBS nos documentos fiscais não começou tudo de uma vez. O Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026, dividiu a obrigatoriedade em ondas, e o Ato Conjunto RFB/CGIBS nº 7, publicado no DOU de 13 de novembro de 2026, mexeu nas datas do fim do ano: NF-e, CT-e e MDF-e desde 3 de agosto de 2026, NFS-e a partir de 1º de outubro de 2026, bens imateriais e demais serviços em 1º de janeiro de 2027, plataformas digitais e software em 1º de março de 2027. No Simples Nacional, a NFS-e de serviço em geral começa em 1º de janeiro de 2027 e o resto em 1º de março de 2027. Cada empresa tem a sua data, e olhar a data errada é o jeito mais fácil de se preocupar cedo demais ou tarde demais.
As ondas, com data
| A partir de | O que passa a exigir o destaque |
|---|---|
| 3 de agosto de 2026 | NF-e, NFC-e, CT-e e MDF-e (fora do Simples) |
| 1º de outubro de 2026 | NFS-e de serviços da lista da LC nº 116/2003 em geral (fora do Simples) |
| 1º de janeiro de 2027 | Bens imateriais fora da LC 116, locações, condomínios e demais serviços (fora do Simples); no Simples, NFS-e de serviço em geral e esses mesmos casos |
| 1º de março de 2027 | Plataformas digitais e subitens 1.03, 1.05, 1.09 e 16.01 da LC 116 (todos); no Simples, NF-e, NFC-e e as demais hipóteses |
As duas últimas linhas eram 1º de dezembro de 2026 até o Ato 7. No Simples, o Ato 4 punha tudo em 1º de janeiro de 2027; o novo § 1º separa em duas datas:
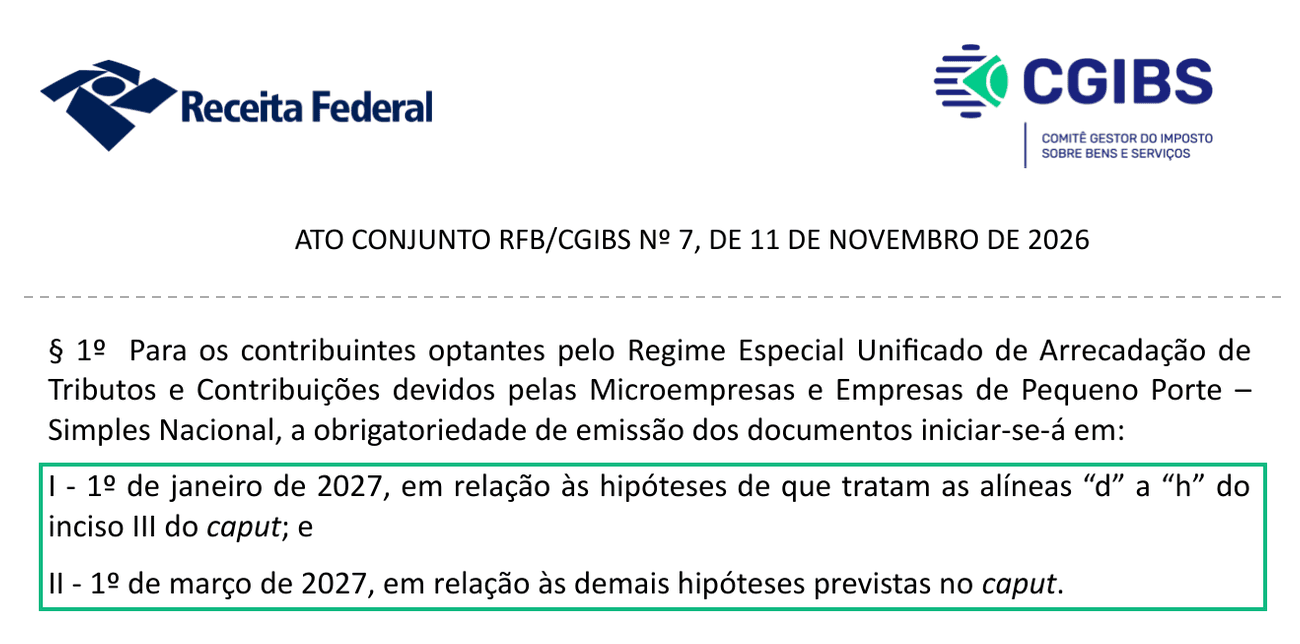
A data do Simples vale para todo optante. Ela não depende de a opção pelo regime regular de IBS e CBS, que decide como o imposto é recolhido, não quando a nota passa a trazer os campos.
Não rejeitar não é a mesma coisa que ser facultativo
Aqui mora a confusão mais cara do momento. Até 31 de dezembro de 2026, a ausência das informações de IBS e CBS não provoca rejeição da NFS-e pelo sistema nacional. Muita gente lê isso e conclui que dá pra deixar pra depois.
Não dá. Passada a data de obrigatoriedade da sua operação, a falta dessas informações caracteriza desconformidade do documento fiscal, mesmo que a nota tenha sido tecnicamente autorizada. Você fica com uma nota que existe, foi aceita e está errada, e o problema aparece depois, na conferência, não no momento da emissão.
As alíquotas de 2026 e por que ninguém está pagando
Em 2026, os documentos fiscais destacam 0,9% de CBS e 0,1% de IBS. São alíquotas de teste, deliberadamente simbólicas, e existe uma contrapartida direta: o contribuinte que emitir os documentos observando as regras vigentes fica dispensado do recolhimento de IBS e CBS ao longo do ano de teste.
Traduzindo: em 2026, o que o governo quer de você não é dinheiro, é dado. Emitir certo é literalmente o que compra a dispensa. Quem passa o ano emitindo errado não economiza nada e ainda chega em 2027 com o sistema desajustado e um histórico de documentos em desconformidade.
O que isso significa pra quem vende digital
Se você emite NFS-e por vender curso, mentoria ou consultoria e não é do Simples, a sua data foi 1º de outubro de 2026. No Simples, é 1º de janeiro de 2027, e ela vem logo depois da mudança de emissão de 1º de novembro de 2026. Vale ler junto a obrigatoriedade da NFS-e de padrão nacional, porque as duas coisas acontecem perto e são frequentemente confundidas.
Se você emite NF-e por vender material entregue como mercadoria e não é do Simples, a sua data já passou: 3 de agosto de 2026. No Simples, a NF-e fica para 1º de março de 2027. Vale conferir se o seu emissor já está preenchendo os campos novos.
E se você vende um pacote misto, aquele caso clássico de mentoria com apostila ou curso com material impresso, a classificação de cada parte deixa de ser uma sutileza contábil e vira campo obrigatório em documento fiscal. Os campos novos de IBS e CBS pedem a classificação tributária correta item a item, e não existe jeito de preencher isso genericamente.
O que fazer nas próximas semanas
O trabalho útil agora é chato e curto. Descubra qual das ondas é a sua. Confira se o sistema que emite as suas notas já preenche os campos de IBS e CBS. Revise a classificação de cada produto que você vende, principalmente se você tem produtos de naturezas diferentes no mesmo catálogo. E se você é optante pelo Simples, marque 1º de janeiro e 1º de março de 2027 no calendário.
Nada disso exige entender a reforma inteira. Exige saber a sua data e conferir uma parametrização.
Perguntas frequentes
Preciso destacar IBS e CBS na minha nota fiscal agora?
Depende do documento. NF-e, NFC-e, CT-e e MDF-e exigem o destaque desde 3 de agosto de 2026. NFS-e de serviços da lista da LC 116 em geral entrou em 1º de outubro de 2026. Bens imateriais e demais serviços entram em 1º de janeiro de 2027; plataformas digitais e software, em 1º de março de 2027. No Simples, a NFS-e de serviço em geral começa em 1º de janeiro de 2027 e o resto em 1º de março de 2027.
Se a nota é autorizada sem os campos, está tudo certo?
Não. Até 31 de dezembro de 2026 a ausência das informações não gera rejeição da NFS-e, mas isso é uma tolerância de sistema. Depois da data de obrigatoriedade aplicável à sua operação, a nota sem os campos é considerada em desconformidade mesmo tendo sido autorizada.
Vou pagar 1% a mais de imposto em 2026 por causa do destaque?
Não. As alíquotas de 2026 são 0,9% de CBS e 0,1% de IBS e servem como teste. O contribuinte que cumprir as obrigações acessórias, ou seja, que emitir os documentos conforme as regras, fica dispensado do recolhimento desses valores durante o ano de teste.
Sou do Simples Nacional. Preciso me preocupar com isso em 2026?
A sua obrigatoriedade começa em 1º de janeiro de 2027 para a NFS-e de serviço em geral e em 1º de março de 2027 para NF-e, NFC-e e os demais casos, pelo Ato Conjunto 7. Ela vale para todo optante, tenha ou não escolhido o regime regular de IBS e CBS. Isso não significa ignorar 2026: é o ano de acertar a classificação dos seus produtos enquanto errar ainda é barato.
Quem preenche esses campos, eu ou o meu sistema?
Na prática, o sistema, a partir de como cada produto foi configurado. O que depende de você é a configuração: dizer corretamente o que cada coisa que você vende é. Errar aí faz o sistema preencher errado com toda a convicção do mundo.
Informações com base no Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026 (DOU de 31/07/2026), no Ato Conjunto RFB/CGIBS nº 7, de 11 de novembro de 2026 (DOU de 13/11/2026), e na Lei Complementar nº 214/2025. Este conteúdo é informativo e não substitui aconselhamento contábil ou tributário.