Neste artigo
A nota fiscal de serviço de quem vende para o exterior ganhou campos novos. A Nota Técnica 009, versão 1.01, de 11/09/2026, criou campos para a fatura e o contrato de câmbio, passou a conferir a moeda pela tabela do Banco Central e criou um ajuste para quando o câmbio da nota difere da PTAX. Em 01/01/2027, a resposta "Desconhecido" deixa de valer no grupo de comércio exterior.
Por que a nota de exportação mudou
A NT 009 criou os campos "por exigência" dos regulamentos do IBS e da CBS, de abril de 2026. A regra de fundo continua: a LC 116, art. 2º tira o ISS da exportação, e a LC 214, art. 79 a torna imune ao IBS e à CBS. Veja o cronograma do novo layout e a regra de base da venda internacional.
O que a NT 009 mudou nos itens 2.12 e 2.13
São cinco mudanças: quatro no grupo de comércio exterior e o ajuste da PTAX.
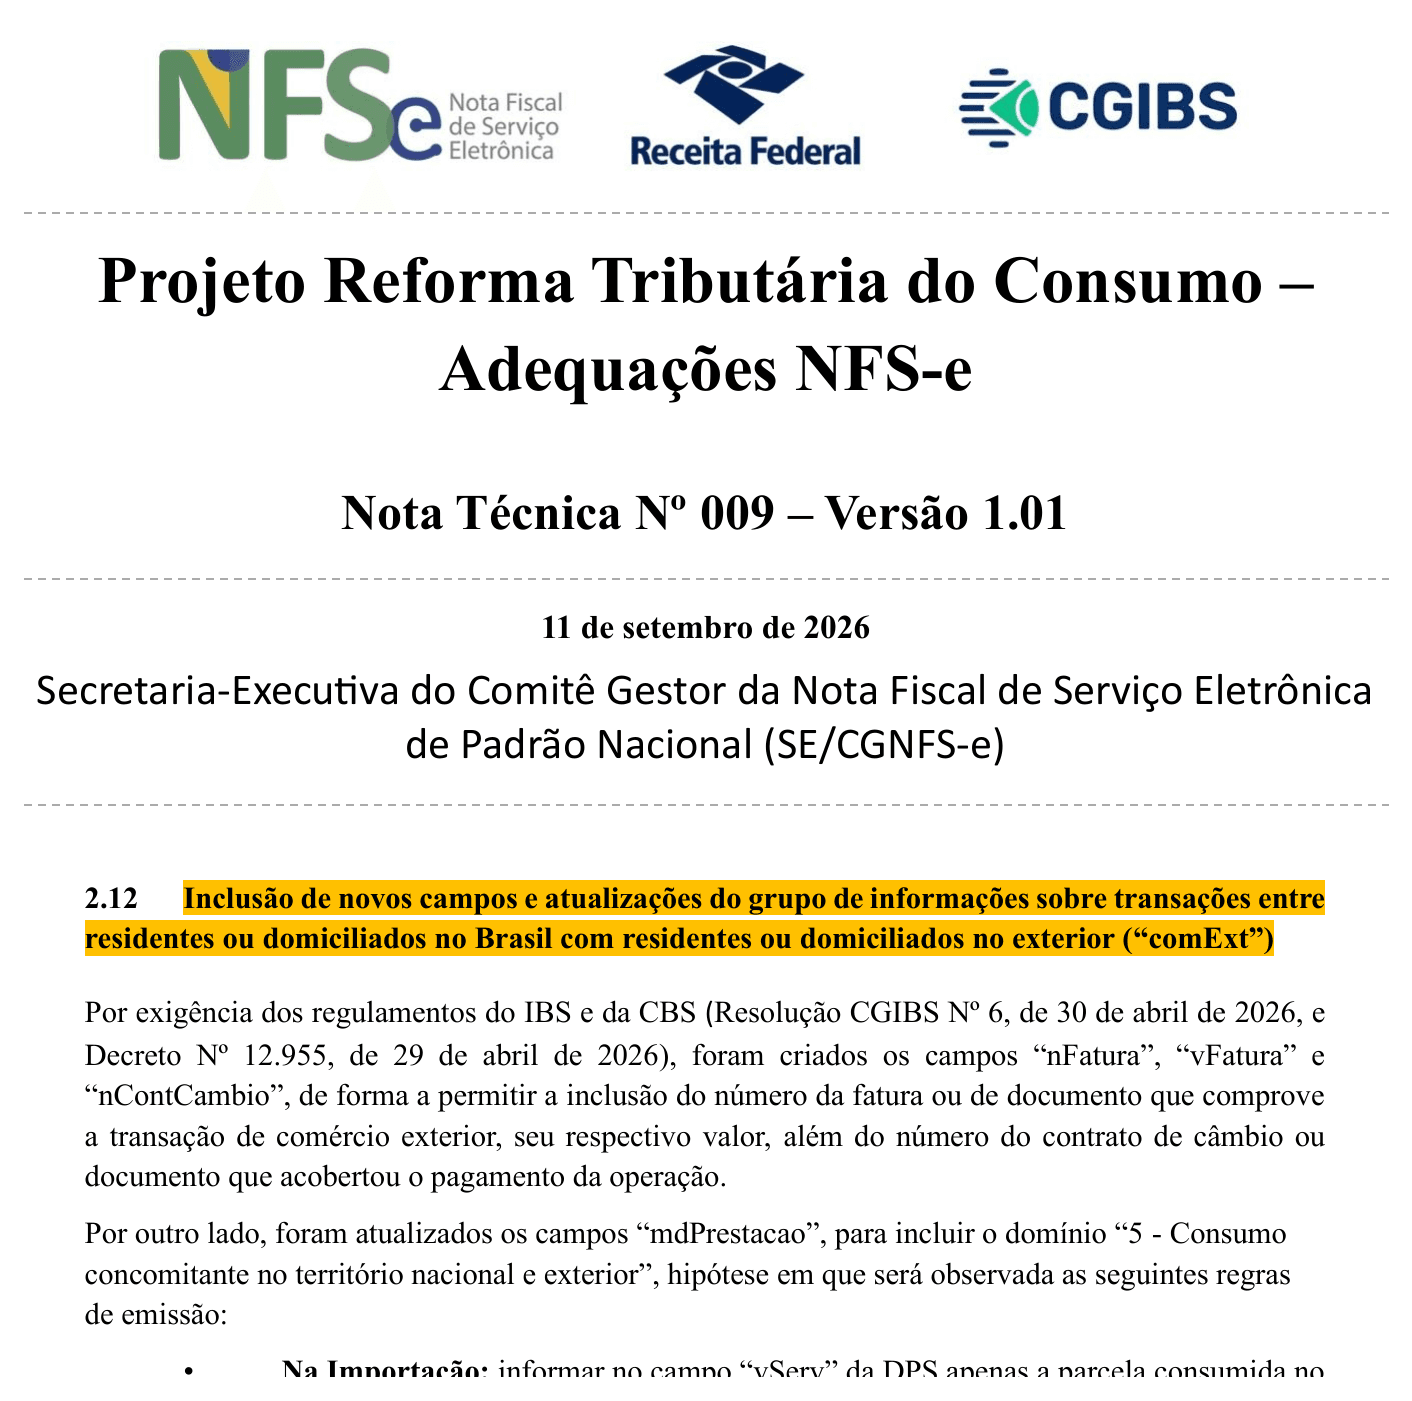
- Fatura e câmbio. Nascem
nFatura,vFatura(o valor na moeda estrangeira) enContCambio, todos opcionais. O Anexo VI diz que o escopo da exigência ainda aguarda um ato conjunto da Receita e do CGIBS. - Consumo concomitante. O modo de prestação ganha o código 5: a nota de exportação leva só a parte exportada, e "uma outra NFS-e deve ser emitida para a parcela consumida no país", como pede a LC 214, art. 80.
- Moeda validada.
tpMoedapassa a ser conferido pela tabela do Banco Central. - Fim do "Desconhecido". A partir de 01/01/2027, essa opção não é mais admitida nas notas que os municípios enviam ao ambiente nacional. O modo "0" já tem regra de recusa no Anexo VI (E0333).
- Ajuste pela PTAX. O campo
vAjusteBCIBSCBSComExtregistra a diferença entre o câmbio usado na nota e a PTAX, que a lei do IBS e da CBS exige. Mexe só na base desses tributos, não no valor do serviço.
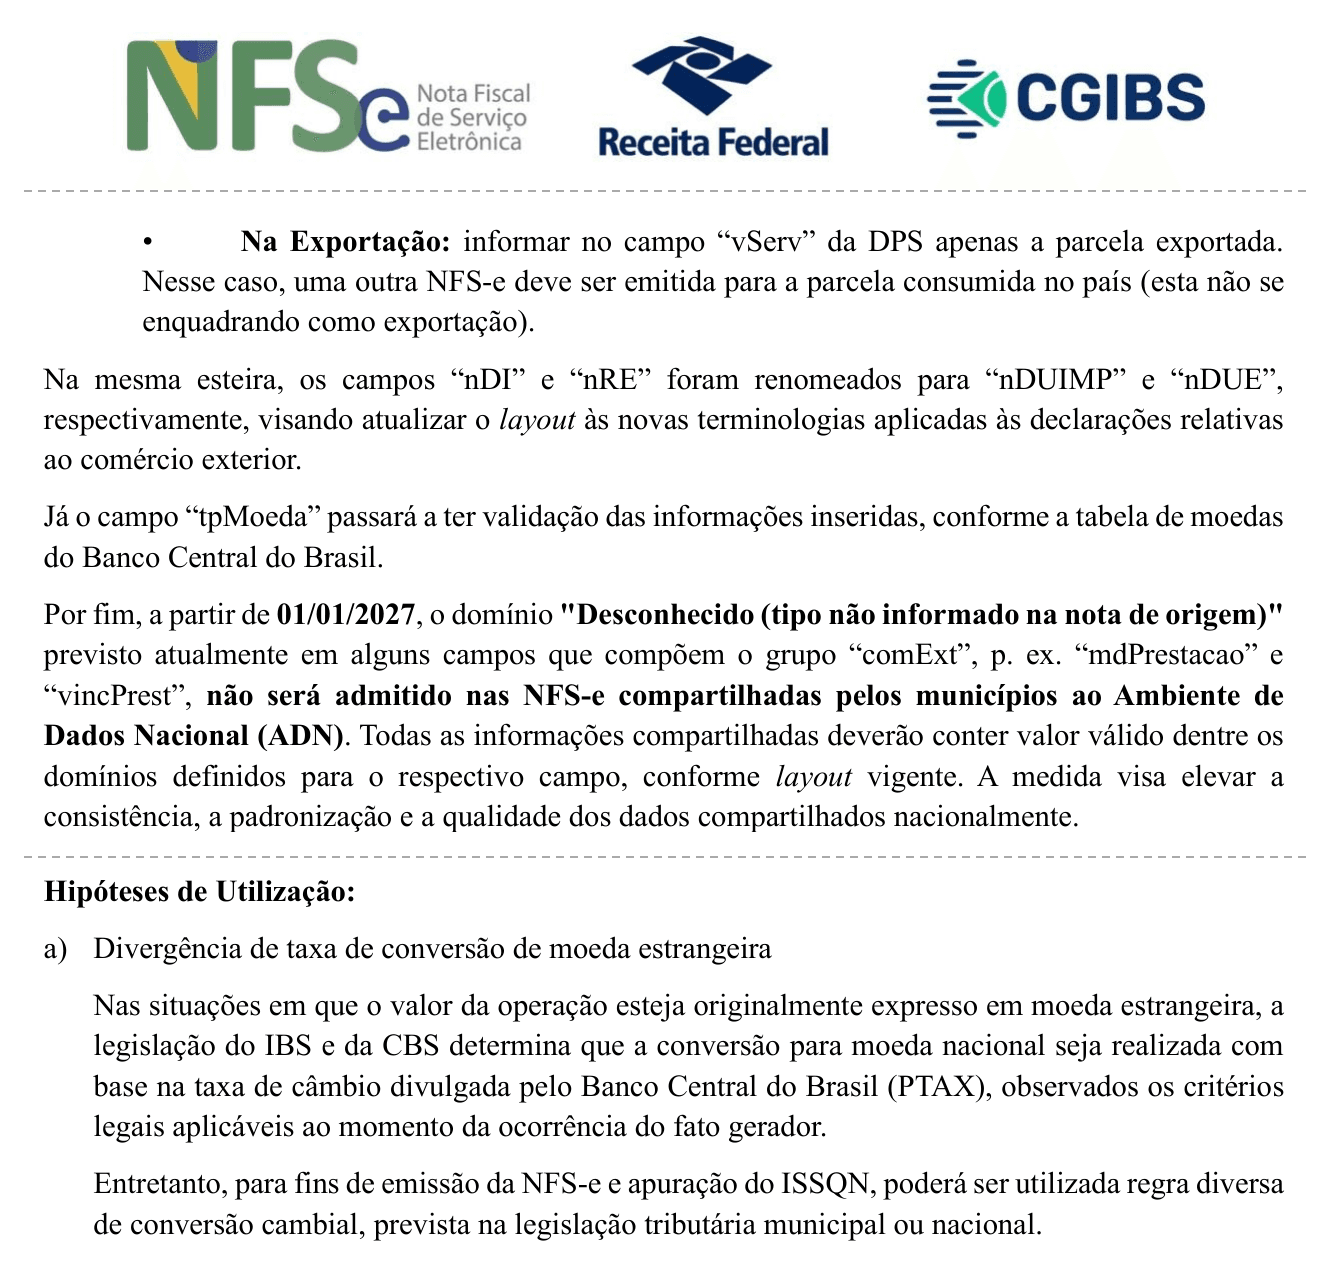
Tabela: o que informar na nota de exportação
| Campo | O que é | Exemplo |
|---|---|---|
tribISSQN | Tributação do ISS | 3 (exportação de serviço) |
| País do resultado | Onde o serviço produz resultado | Portugal |
| Tomador no exterior | Número fiscal estrangeiro (NIF) ou motivo da falta, e endereço | NIF, endereço em Lisboa |
| NBS | Código do serviço na Nomenclatura Brasileira de Serviços | obrigatório com tomador no exterior |
mdPrestacao | Modo de prestação | 1 (transfronteiriço), 4 (consumo no exterior) ou 5 (concomitante) |
tpMoeda e vServMoeda | Moeda pela tabela do Banco Central e valor nela | 220 (dólar), US$ 500,00 |
mecAFComexP e mecAFComexT | Mecanismo de apoio à exportação | 01 (nenhum) |
nFatura e vFatura (novos) | Fatura ou documento da transação | número do pedido, US$ 500,00 |
nContCambio (novo) | Contrato de câmbio ou comprovante de pagamento | número do comprovante |
vAjusteBCIBSCBSComExt (novo) | Diferença entre o câmbio da nota e a PTAX | +R$ 75,00 |
Simulação: venda de US$ 500 pela PTAX
Só para fazer a conta (não são cotações reais): mentoria de US$ 500, PTAX de R$ 5,40, câmbio da plataforma de R$ 5,25 e ISS de 5% fora da exportação (o teto da LC 116, art. 8º).
| Cenário | Valor na nota | Ajuste PTAX | ISS | IBS e CBS |
|---|---|---|---|---|
| Exportação, nota no câmbio da plataforma | R$ 2.625,00 | +R$ 75,00 | R$ 0 | R$ 0 (imune) |
| Exportação, nota já na PTAX | R$ 2.700,00 | R$ 0 | R$ 0 | R$ 0 (imune) |
| Cliente consome no Brasil (não é exportação) | R$ 2.700,00 | não se aplica | R$ 135,00 | pela regra nacional |
| Consumo concomitante, 60% fora e 40% aqui | duas notas: R$ 1.620,00 e R$ 1.080,00 | só na nota exportada | R$ 0 + R$ 54,00 | R$ 0 na exportada |
Os R$ 75,00 não viram imposto, mas ficam registrados. O que custa dinheiro é a terceira linha: resultado no Brasil não é exportação, mesmo com pagamento de fora.
Como preparar sua empresa em 5 passos
- Confirme se é exportação. Cliente residente no exterior e resultado lá fora. Em alguns cenários do Anexo VI, a nota vira tributável.
- Separe o que é consumido aqui. Turma com alunos no Brasil e lá fora vira duas notas com o modo 5.
- Guarde fatura e comprovante de câmbio de cada venda.
- Defina a regra de câmbio com o contador. Ela decide se haverá ajuste.
- Tire o "Desconhecido" do cadastro antes de 01/01/2027.
O que fazer até quando
| Data | O que acontece | Fonte |
|---|---|---|
| até 30/11/2026 | Vale o layout da NT 004. O release 1 da NT 009, em testes desde 20/10, não traz o comércio exterior novo | CGNFS-e, 20/10/2026 |
| 01/12/2026 (anunciado) | Releases 1 a 3 em produção, sem reconfirmação depois do Ato Conjunto 7, de 13/11. Qual release leva os campos novos: não publicado | CGNFS-e, 20/10/2026 |
| 01/01/2027 | "Desconhecido" deixa de ser aceito no grupo de comércio exterior | NT 009 v1.01, p. 16 |
Como a emite.ai resolve
Na emite.ai, você liga a exportação de serviço com o contador, para a empresa inteira ou só para os produtos vendidos fora. A nota sai com a tributação de exportação, o país, a NBS e o grupo de comércio exterior, com a moeda pelo código do Banco Central e a conversão pela PTAX, na regra de câmbio do seu contador. Quando o tipo de serviço não permite exportação, a emite.ai segura a nota antes de enviar.
Conferido em 14/11/2026
- Nota Técnica nº 009, v1.01 (SE/CGNFS-e, 11/09/2026), itens 2.12 e 2.13
- Anexo VI, leiaute e regras de negócio, v1.04.01
- FAQ da NFS-e nacional, v1.3 (06/11/2026)
- CGNFS-e: release 1 da NT 009 em testes (20/10/2026)
- Lei Complementar 214/2025, arts. 79 e 80
- Lei Complementar 116/2003, arts. 2º e 8º
Este guia é informativo e não substitui aconselhamento contábil ou tributário.
Perguntas frequentes
Os campos de fatura e contrato de câmbio já são obrigatórios?
Não. Na NT 009 v1.01 eles são opcionais, e o escopo da exigência aguarda um ato conjunto da Receita e do CGIBS.
Quando os campos novos entram em produção?
Não há data publicada. O release 1, em testes, não traz o grupo de comércio exterior novo.
Existe o campo cExpServ na nota nacional?
Não aparece na NT 009, no Anexo VI nem no FAQ oficial. No padrão nacional, a exportação é tribISSQN igual a 3, com o país do resultado e o grupo comExt.
Vendi um curso para um aluno brasileiro que mora em Portugal. É exportação?
Pode ser, se ele mora e consome o curso lá. Aluno que mora no Brasil e paga com cartão de fora não é exportação. Na dúvida, decida com o contador.